Pour calculer le montant qui reste à votre charge après un sinistre moto, commencez par identifier les dommages couverts par votre assurance, puis appliquez la franchise prévue au contrat. Avec une franchise absolue fixe de 300 € sur 1 200 € de dommages entièrement couverts, l’assureur verse 900 € et vous payez 300 €.
Mais toutes les franchises ne fonctionnent pas ainsi. Certaines constituent un seuil de remboursement, d’autres sont calculées en pourcentage. Les exclusions et plafonds de garantie peuvent également augmenter la somme réellement non remboursée.
Comment calculer la franchise et le reste à charge ?
La franchise est la part du dommage indemnisable que l’assureur laisse à votre charge. Pour une franchise absolue fixe, sans autre limitation contractuelle, la formule est simple :
Indemnisation = montant des dommages couverts − franchise, avec un résultat minimal de 0 €.
Si les dommages entièrement couverts atteignent seulement 200 € avec une franchise absolue fixe de 300 €, aucune indemnisation n’est versée dans cet exemple hypothétique.
Pour appliquer cette méthode à votre contrat, identifiez d’abord la garantie correspondant au sinistre, puis relevez le coût total des dommages. Déterminez ensuite la base indemnisable en tenant compte des exclusions, des plafonds et des éventuelles réductions prévues. Appliquez le type de franchise selon la clause contractuelle, puis soustrayez l’indemnisation effectivement due du coût total des dommages pour obtenir votre reste à charge global. L’ordre précis des calculs et des déductions doit être vérifié dans votre contrat.
Une fois la franchise calculée, il reste à vérifier si la protection choisie correspond vraiment aux dommages que vous souhaitez couvrir. Deux contrats peuvent présenter des cotisations différentes, mais aussi des franchises et des plafonds qui modifient sensiblement votre reste à charge. Le comparateur Meilleurtaux permet d’examiner les garanties des assurances moto et de rapprocher ces critères avant de choisir une formule, sans préjuger du règlement d’un futur sinistre.
Quels types de franchises changent le calcul ?
Deux questions doivent être distinguées : comment la franchise s’applique-t-elle ? et comment son montant est-il déterminé ? Cette distinction évite de confondre une franchise déduite du remboursement avec un simple seuil d’intervention.
Franchise absolue ou relative : deux résultats différents
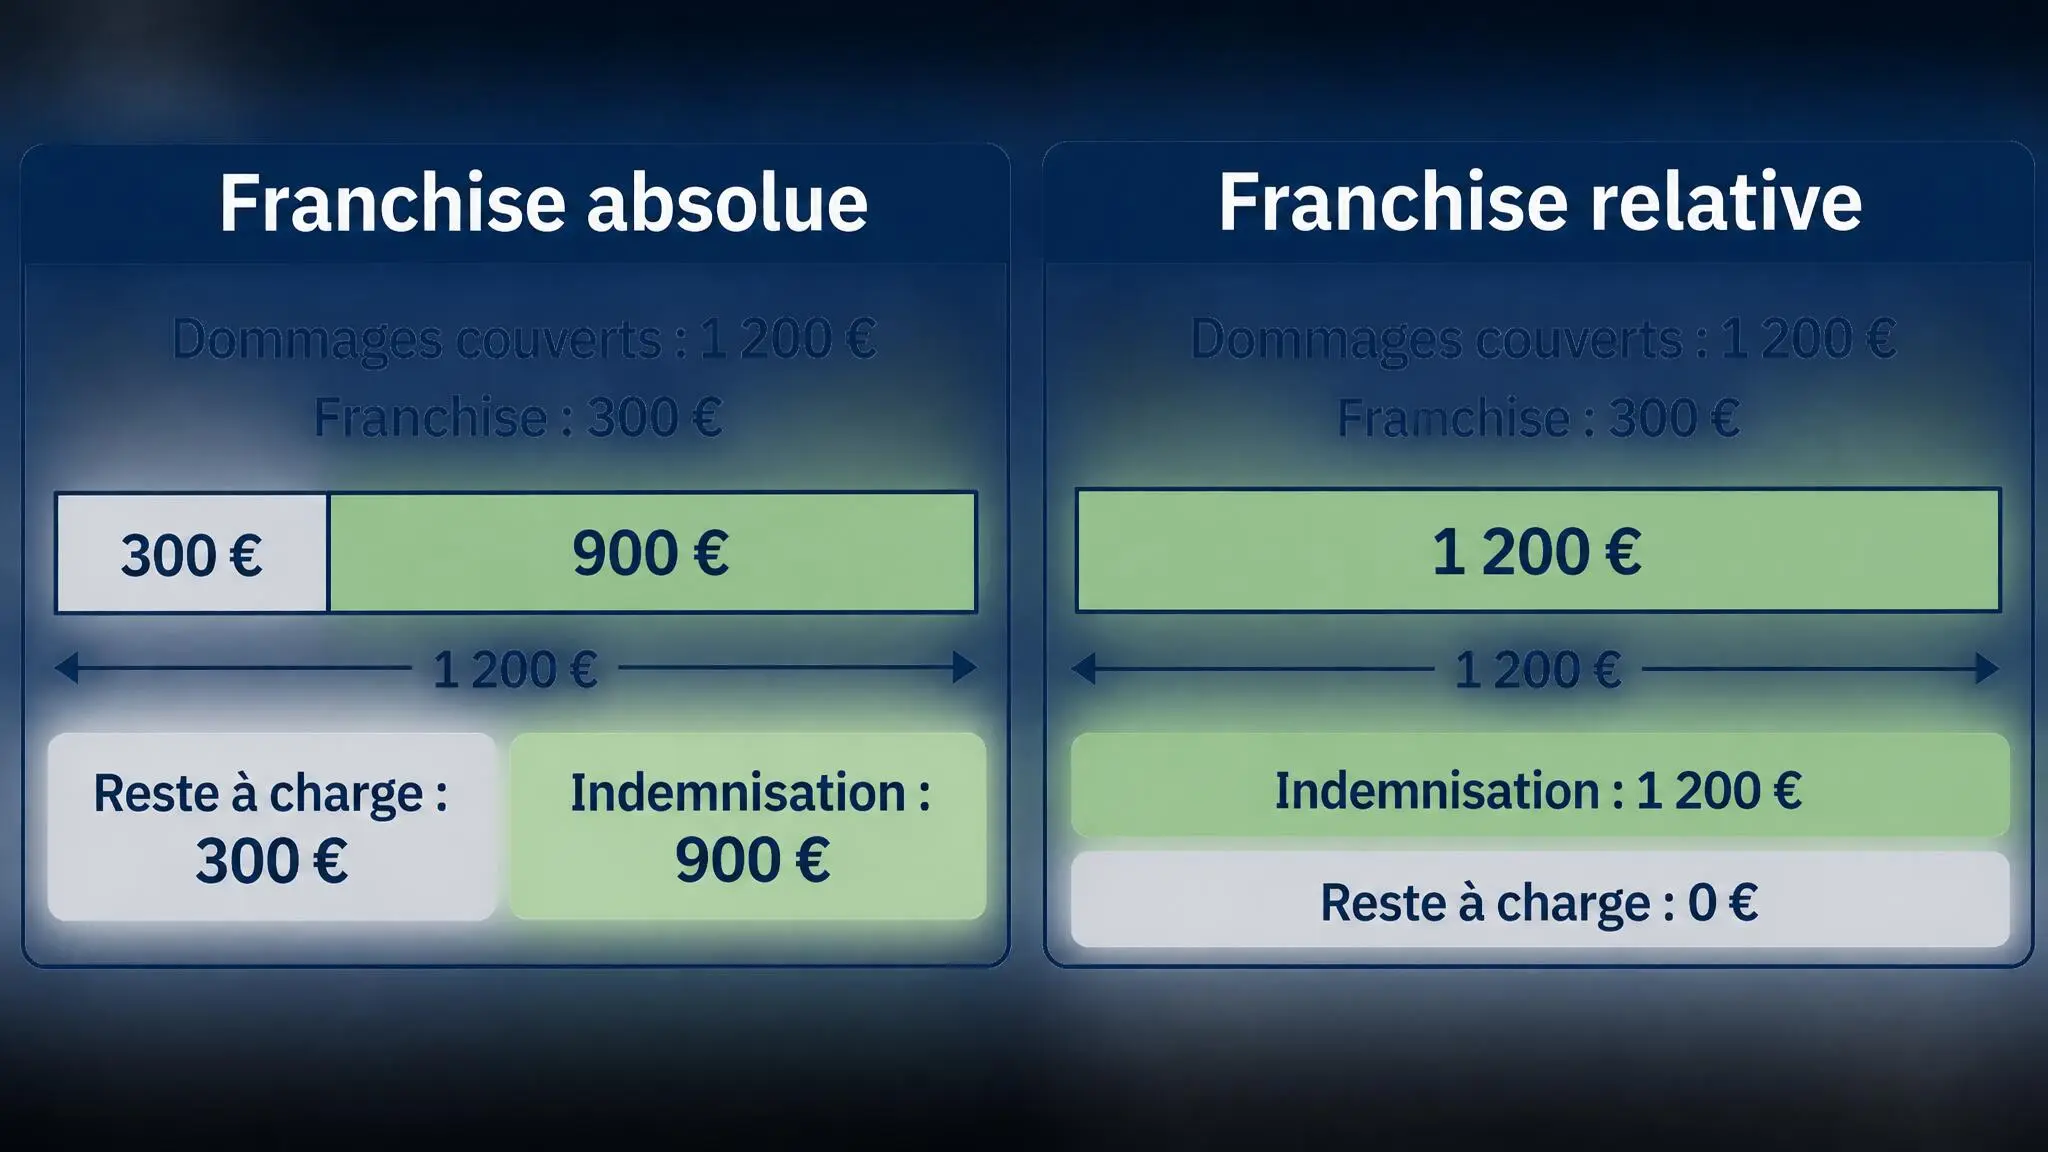
Avec une franchise absolue, le montant prévu est déduit des dommages indemnisables. Avec une franchise relative, appelée aussi franchise simple, aucun remboursement n’intervient lorsque les dommages sont inférieurs ou égaux au seuil. Dès qu’ils le dépassent, les dommages couverts sont intégralement indemnisés, sous réserve des autres dispositions du contrat.
Voici trois simulations hypothétiques réalisées sur une même base de 1 200 € de dommages entièrement couverts, sans plafond ni autre déduction.
| Type de franchise | Franchise appliquée | Indemnisation | Reste à charge |
|---|---|---|---|
| Absolue fixe | 300 € déduits | 900 € | 300 € |
| Relative | Seuil de 300 € dépassé | 1 200 € | 0 € |
| Absolue proportionnelle | 10 % de 1 200 €, soit 120 € | 1 080 € | 120 € |
La différence devient particulièrement importante autour du seuil relatif. Avec un seuil contractuel de 300 €, un dommage couvert de 300 € n’est pas indemnisé, tandis qu’un dommage de 301 € peut l’être intégralement, si aucune autre limite ne s’applique.
Montant fixe, pourcentage ou formule combinée
Une franchise peut être fixée en euros ou calculée en pourcentage d’une base définie au contrat. Par exemple, 10 % de 1 200 € représentent 120 €. Une clause peut aussi prévoir un minimum, un maximum ou une combinaison entre forfait et pourcentage.
Il faut alors lire la formule exacte : « 10 % avec un minimum de 200 € » ne donne pas le même résultat qu’une clause additionnant un montant fixe et un pourcentage. Le mode de calcul proportionnel peut notamment s’appliquer à une franchise absolue ; ces deux notions ne s’excluent pas.
Pourquoi le reste à charge peut-il dépasser la franchise ?
La franchise n’est pas nécessairement la seule dépense non remboursée. Une réparation peut être partiellement couverte, certains équipements exclus ou l’indemnisation limitée par un plafond. Une vétusté contractuellement applicable peut également modifier la valeur retenue.
Considérons un autre exemple hypothétique : le coût des réparations atteint 2 000 €, mais la base indemnisable est limitée à 1 500 €. Si une franchise absolue de 250 € est ensuite déduite, l’assureur verse 1 250 €. Votre reste à charge total atteint 750 €, comprenant 250 € de franchise et 500 € hors base couverte. Cet ordre de calcul correspond aux hypothèses de l’exemple : les modalités réelles sont celles du contrat.
Une différence fondamentale concerne l’assurance au tiers. En France, elle protège au titre de la responsabilité civile contre les dommages causés à autrui, mais ne rembourse pas automatiquement les réparations de votre propre moto lorsque vous êtes responsable de l’accident.
La première question n’est donc pas toujours le montant de la franchise, mais l’existence même d’une garantie. En France, l’obligation de responsabilité civile concerne la protection des tiers ; elle ne signifie pas que les réparations de votre propre moto seront remboursées après un accident responsable.
Quelle franchise selon le sinistre moto ?
Le contrat peut prévoir des franchises différentes selon les événements. Il faut donc rechercher la garantie mobilisée plutôt que d’appliquer systématiquement le premier montant indiqué dans les conditions particulières.
- Accident responsable : les dommages à votre moto ne sont indemnisables que si une garantie adaptée les couvre. La franchise de cette garantie peut alors être déduite.
- Accident non responsable : l’indemnisation peut dépendre du tiers responsable, des assurances concernées et des recours possibles. Il serait incorrect d’affirmer que toute franchise est automatiquement supprimée ou remboursée.
- Responsabilité partagée : la répartition des responsabilités et les modalités d’indemnisation peuvent modifier la somme finale à votre charge.
- Vol ou incendie : vérifiez la présence de la garantie, les conditions de protection exigées et la franchise spécifique éventuellement prévue.
- Dommages tous accidents : examinez les événements effectivement couverts, les franchises et les limites de remboursement.
- Équipements et prêt du guidon : les accessoires, vêtements ou conducteurs autorisés peuvent relever de conditions et de franchises particulières.
Après un sinistre, demandez le détail du calcul : valeur retenue, garantie appliquée, éventuelles réductions, franchise et indemnisation finale. Vous pourrez ainsi identifier précisément l’origine de chaque somme non remboursée.
Catastrophe naturelle : quelles règles particulières en France ?
En France, les règles françaises des franchises exposées par Service Public distinguent les sinistres ordinaires des catastrophes naturelles. Dans ce second cas, les montants réglementaires dépendent notamment de la nature du phénomène, et le droit à indemnisation suppose une garantie applicable.
Catastrophe naturelle en France : la franchise est normalement de 380 € pour un véhicule terrestre à moteur et atteint 1 520 € pour certains dommages dus à des mouvements de terrain consécutifs à la sécheresse. La couverture doit être acquise et l’événement reconnu ; une règle particulière peut concerner les véhicules à usage professionnel.
Ces montants ne s’appliquent pas à tous les dégâts provoqués par les intempéries. Le régime des catastrophes naturelles implique notamment les conditions de garantie et la reconnaissance officielle de l’événement. Dans les autres pays francophones, les règles locales doivent être vérifiées séparément.
Comment comparer les franchises avant de souscrire ?
La comparaison doit porter sur les garanties, leurs limites et les franchises, pas seulement sur la prime. Les critères à vérifier avant souscription présentés par ABE Infoservice rappellent notamment qu’une franchise plus faible s’accompagne généralement d’une cotisation plus élevée.
Pour comparer utilement deux offres, retenez le même modèle de moto, la même valeur et les mêmes situations de sinistre. Vérifiez d’abord que les protections sont équivalentes, puis calculez ce que chaque franchise laisserait à votre charge.
Supposons deux formules couvrant exactement les mêmes dommages : la première prévoit une franchise absolue de 200 €, la seconde de 500 €. Pour un sinistre hypothétique de 1 500 € entièrement couvert, sans autre limitation, les remboursements seraient respectivement de 1 300 € et de 1 000 €. L’écart de reste à charge atteint 300 €. Pour apprécier ce compromis, relevez l’écart annuel de cotisation entre les deux offres et comparez-le à ces 300 € de différence sur le sinistre étudié. Une franchise plus faible réduit la dépense si ce scénario survient et que la garantie intervient, mais son intérêt financier global dépend également du supplément de cotisation et des sinistres effectivement rencontrés.
Une franchise élevée peut convenir à un assuré acceptant de financer une plus grande part d’un sinistre. Une franchise faible réduit cette dépense pour un dommage couvert, mais peut augmenter la cotisation annuelle. Aucun de ces choix n’est universellement préférable.
Lorsque vous comparez plusieurs contrats, reproduisez le même scénario de sinistre pour chaque offre et relevez la franchise correspondante. Rapprochez ensuite les cotisations, les plafonds et l’étendue des garanties : cette comparaison permet de mesurer les conséquences financières des différences contractuelles plutôt que de retenir uniquement le tarif affiché.
Les éléments à vérifier dans son contrat
- Identifier la garantie couvrant le sinistre.
- Relever le montant des dommages retenu.
- Lire le type de franchise et sa base de calcul.
- Vérifier le plafond et les éventuelles exclusions.
- Calculer l’indemnisation puis la dépense totale non remboursée.
Les conditions particulières précisent souvent les montants applicables, tandis que les conditions générales expliquent leur fonctionnement. En cas de formule ambiguë, faites préciser par l’assureur la base retenue et l’ordre des déductions.
Le calcul de la franchise est donc une étape, pas toujours le résultat final : c’est la comparaison entre le coût réel du sinistre et l’indemnisation effectivement due qui révèle votre reste à charge. Conserver les détails des garanties et vérifier les hypothèses de calcul permet d’éviter les mauvaises surprises.